
سياسة وعلاقات دولية
ودائع المغاربة بالبنوك ترتفع وتفوق قروضهم بأكثر من 115 مليار درهم
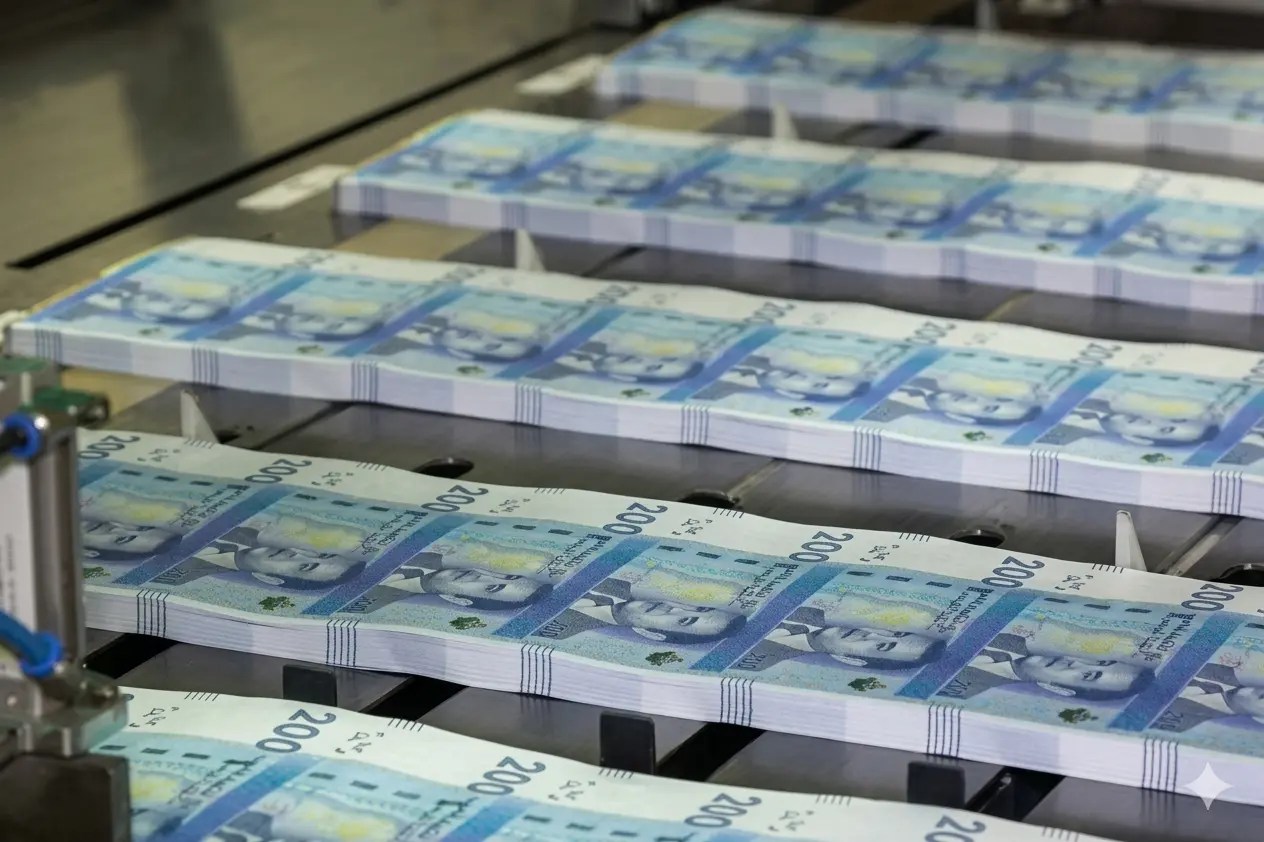
سجلت القروض البنكية والودائع لدى البنوك بالمغرب ارتفاعا ملحوظا عند متم شتنبر 2026، وفق أحدث المعطيات الصادرة عن بنك المغرب، التي كشفت عن نمو جاري القروض بنسبة 12,2 في المائة، مقابل زيادة الودائع البنكية بنسبة 10,3 في المائة على أساس سنو
وأفاد بنك المغرب، في لوحة القيادة الأخيرة المتعلقة بالقروض والودائع البنكية، بأن جاري القروض البنكية بلغ 1.333,3 مليار درهم عند متم شتنبر الماضي، مقابل الفترة نفسها من سنة 2025، مدفوعا بارتفاع القروض الموجهة للوكلاء غير الماليين بنسبة 11,2 في المائة، وتلك الممنوحة للوكلاء الماليين بنسبة 16,9 في المائة.
وسجلت القروض الممنوحة للمقاولات غير المالية الخاصة نموا سنويا بنسبة 13,8 في المائة، نتيجة ارتفاع قروض التجهيز بنسبة 18,9 في المائة، وقروض الإنعاش العقاري بنسبة 13 في المائة، إلى جانب تسهيلات الخزينة التي ارتفعت بنسبة 17,1 في المائة.
في المقابل، ارتفعت القروض الموجهة للأسر بنسبة 3,5 في المائة، مدفوعة أساسا بنمو قروض الاستهلاك بنسبة 5,4 في المائة، وقروض السكن بنسبة 2,6 في المائة.
وعلى مستوى الودائع، أفاد بنك المغرب بأنها بلغت 1.448,7 مليار درهم عند متم الأشهر التسعة الأولى من السنة الجارية، بزيادة سنوية قدرها 10,3 في المائة.
وبلغت ودائع الأسر 1.049,4 مليار درهم، مسجلة ارتفاعا بنسبة 9,4 في المائة، من بينها 239,8 مليار درهم في حوزة المغاربة المقيمين بالخارج، فيما وصلت ودائع المقاولات غير المالية الخاصة إلى 264,4 مليار درهم، بزيادة سنوية بلغت 13,2 في المائة.
وفي ما يتعلق بأسعار الفائدة المطبقة على الودائع لأجل، سجلت ارتفاعا بست نقاط أساس لتصل إلى 2,21 في المائة بالنسبة للودائع لمدة ستة أشهر، مقابل تراجعها بتسع نقاط أساس إلى 2,56 في المائة بالنسبة للودائع لمدة سنة.
كما حدد بنك المغرب الحد الأدنى للفائدة على حسابات الادخار خلال النصف الثاني من سنة 2026 في 1,82 في المائة، بزيادة قدرها 21 نقطة أساس مقارنة بالنصف السابق.
وفي سياق متصل، كشفت النشرة الشهرية للظرفية الاقتصادية والنقدية والمالية عن تراجع طفيف في حاجة البنوك إلى السيولة، إذ بلغت في المتوسط الأسبوعي 135,8 مليار درهم خلال أكتوبر الماضي، مقابل 136,5 مليار درهم قبل شهر.
وتبعا لذلك، خفض بنك المغرب الحجم الإجمالي لتدخلاته إلى 149,3 مليار درهم، موزعة بين 53,5 مليار درهم على شكل تسبيقات لمدة سبعة أيام، و45,4 مليار درهم برسم عمليات إعادة الشراء لمدة شهر وثلاثة أشهر، و50,3 مليار درهم مخصصة لإعادة التمويل عبر قروض مضمونة طويلة الأجل.
وعلى مستوى السوق بين البنوك، بلغ متوسط الحجم اليومي للتداولات 3,1 مليارات درهم، فيما استقر المعدل المتوسط المرجح عند 2,25 في المائة. أما سوق سندات الخزينة، فقد سجلت أسعار الفائدة خلال أكتوبر ارتفاعات في السوقين الأولية والثانوية، خصوصا بالنسبة للآجال المتوسطة والطويلة.
وفي ما يخص كلفة الاقتراض، أظهرت نتائج بحث بنك المغرب لدى البنوك برسم الربع الثالث من سنة 2026 انخفاض المعدل الإجمالي المتوسط لأسعار الفائدة على القروض بـ24 نقطة أساس، ليستقر عند 4,57 في المائة.
وشمل هذا التراجع قروض المقاولات غير المالية، التي انخفضت أسعار فائدتها بـ24 نقطة أساس إلى 4,47 في المائة، موزعة بين تراجع أسعار قروض التجهيز بـ13 نقطة أساس إلى 4,52 في المائة، وتسهيلات الخزينة بـ24 نقطة أساس إلى 4,38 في المائة، وقروض الإنعاش العقاري بثماني نقاط أساس إلى 5,27 في المائة.
وحسب حجم المقاولة، استقرت أسعار الفائدة عند 4,31 في المائة بالنسبة للمقاولات الكبرى، و5,1 في المائة بالنسبة للمقاولات الصغيرة جدا والصغرى والمتوسطة، مسجلة انخفاضا فصليا قدره 25 نقطة أساس و10 نقاط أساس على التوالي.
أما بالنسبة للأفراد، فقد تراجعت أسعار الفائدة على القروض بثلاث نقاط أساس إلى 5,56 في المائة، مع تسجيل ارتفاع لافت في أسعار الفائدة على الحسابات المكشوفة وقروض الخزينة، بلغ 98 نقطة أساس ليستقر عند 6,49 في المائة.
وفي المقابل، انخفضت أسعار الفائدة على القروض العقارية بثلاث نقاط أساس إلى 4,5 في المائة، وعلى قروض الاستهلاك بـ13 نقطة أساس إلى 6,68 في المائة.